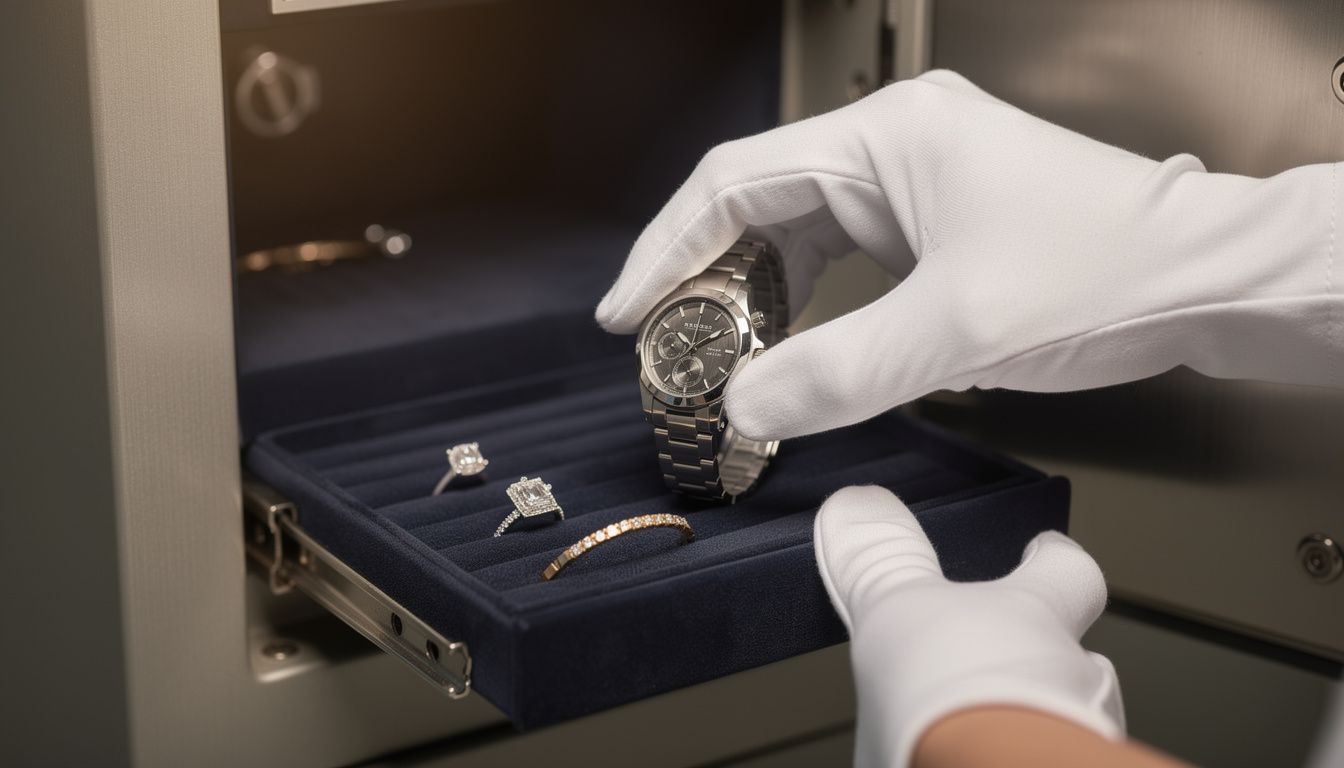
השאלה איך אחסון בכספת יכול להשפיע על פרמיית הביטוח שלך מטרידה הרבה בעלי תכשיטים ושעוני יוקרה, והתשובה הקצרה היא: משמעותית. כשחפצים יקרי ערך עוברים לכספת מחוץ לבית, רמת הסיכון לגניבה או אובדן צונחת, וחברות הביטוח מתגמלות את זה בהנחה על הפוליסה או בוויתור על דרישות מיגון יקרות בבית. הקשר בין אחסון בכספת וביטוח לא מסתכם רק בהנחה במחיר, הוא נוגע גם לתנאי הכיסוי עצמם. המאמר הזה מפרק את הפחתת הסיכון לגורמים מעשיים: אילו פריטים משתלם הכי הרבה להעביר, איך מוכיחים למבטח שהם מוגנים, ואיך נמנעים מבעיות ברגע האמת, בזמן תביעה.
כספת ביתית מול אחסון מחוץ לבית: מה משפיע יותר על המחיר
חברות ביטוח מתמחרות פוליסה לפי הסתברות סטטיסטית לתביעה, לא לפי תחושת בטן. כשמבוטח מציג אבטחה פיזית ברמה גבוהה, דלתות פלדה, מערכות סינון כניסה, בקרת כניסה קפדנית ופרוטוקולי אבטחה מתועדים, הסיכון הסטטיסטי לפריצה יורד, ולכן המבטח יכול להציע הנחת פרמיה אמיתית ולא רק הבטחה שיווקית. כספת ביתית, גם אם היא כבדה ומעוגנת, עדיין חשופה לאיום פיזי: פורצים יכולים לאיים על בעל הבית או לנסות לעקור אותה. אחסון מחוץ לבית, במתחם ייעודי עם מספר שכבות הגנה, מוריד את הסיכון הזה כמעט לגמרי מנקודת המבט של המבטח. חלק מחברות הביטוח בודקות במפורש הנחות בגין מיגון כשמבוטח מדווח על אמצעי הגנה נוספים. בסופו של דבר מדובר בניהול סיכונים משותף, המבוטח מפחית חשיפה, והמבטח מתמחר את פרמיית הביטוח בהתאם.
אילו פריטים מניבים את ההנחה הגדולה ביותר בפוליסה
לא כל פריט בבית תורם באותה מידה להוזלת הפרמיה. תכשיטים, שעוני יוקרה, מסמכים סחירים, מתכות יקרות וכסף מזומן הם הקטגוריות שהכי משפיעות על תמחור ביטוח תכולת דירה, כי הן גם הכי מבוקשות בפריצות וגם הכי קשות להערכה. פוליסת תכולת דירה סטנדרטית קובעת מראש תקרת כיסוי נמוכה יחסית לתכשיטים, לרוב אחוז מסוים מסך ביטוח התכולה, ומי שרוצה כיסוי מלא נדרש לרכוש הרחבת כיסוי בתשלום נוסף. העברת התכשיטים לכספת מחוץ לבית לעיתים מייתרת את הצורך בהרחבה הזו, כי הסיכון כבר ירד מספיק כדי שהמבטח יסתפק בכיסוי הבסיסי. ביטוח תכשיטים וביטוח חפצי ערך כוללים גם רשימת חריגים בפוליסה שכדאי להכיר מראש, בפרט לגבי כסף מזומן ושטרות, שחלק מהמבטחים מסרבים לכסות כלל בלי אחסון מוגן ברמה הגבוהה ביותר. הפוליסה התקנית מגדירה במפורש את התקרות הללו.
| קטגוריית רכוש | מגבלת כיסוי טיפוסית בפוליסה | השפעת אחסון בכספת חיצונית |
|---|---|---|
| תכשיטים ויהלומים | אחוז מוגבל מסך התכולה | ירידה משמעותית בצורך בהרחבת כיסוי |
| שעוני יוקרה | תקרה נפרדת לרוב | מאפשר הימנעות מתוספת פרמיה |
| מסמכים סחירים | כיסוי חלקי בלבד | הגנה מפני אובדן בלתי הפיך |
| כסף מזומן | לרוב מוחרג או מוגבל מאוד | תנאי הכרחי לכל כיסוי חלקי |
| מתכות יקרות | תקרה דומה לתכשיטים | מפחית צורך בהערכה חוזרת תכופה |
האם הנחה בפרמיה שווה ערך להגדלת הכיסוי?
יש כאן בלבול נפוץ שכדאי לפרק: הנחת פרמיה זה לא אותו דבר כמו הגדלת סכום הפיצוי. כספת מפחיתה את הסיכוי שהנזק יקרה מלכתחילה, אבל היא לא מחליפה ביטוח רכוש מקיף ולא מגדילה את הסכום שהמבוטח יקבל אם בכל זאת קורה אסון, שריפה כוללת למשל, שפוגעת גם בכספת עצמה. תנאי פוליסה רבים קובעים הבחנה עדינה: פריט מסוים מכוסה במלואו רק כשהוא בפועל בתוך הכספת בזמן שהדירה ריקה, בעוד שכיסוי ביטוחי מלא בזמן ענידה או שימוש אישי דורש סעיף נפרד לגמרי. מי שמניח שהעברת התכשיטים לכספת פותרת את כל שאלות הביטוח עלול לגלות בדיעבד שהכיסוי בפועל צר יותר ממה שחשב. מדריך בחירת כיסוי מתאים שמפרסם משרד האוצר מסביר איך לקרוא את הסעיפים האלה לפני שחותמים על משהו.
לפני שהמבטח מאשר הנחה: מה צריך להראות
מבטח לא מוריד מחיר על סמך הצהרה בעל פה. כדי לקבל תנאים מופחתים על אחסון בכספת וביטוח, המבוטח נדרש להציג הערכת שווי מקצועית ומעודכנת מגורם מוסמך, ורצוי לחדש אותה כל שנתיים-שלוש כדי שהמספרים לא יתיישנו. לצידה נדרשות קבלות רכישה מקוריות, תעודות גמולוגיות לתכשיטים ואבנים, וכן תיעוד צילום מפורט של כל פריט מכל זווית, לפני שהוא יורד לכספת. בלי התיעוד הזה, גם אם הפריט אכן נמצא בכספת, הוכחת השווי בעת תביעה תהיה הרבה יותר מסובכת. מעבר לזה, המבטח בדרך כלל מבקש לראות חוזה התקשרות מול מתקן האחסון, אישור על רמת המיגון שלו, או הצהרה פשוטה על כך שהפריטים אינם נמצאים בבית דרך קבע. בלי המסמכים האלה, ההנחה בפרמיה פשוט לא תאושר, לא משנה כמה הכספת באמת מאובטחת.
עלות מול חיסכון: איך בודקים אם כספת חיצונית משתלמת
המודל הכלכלי פשוט: משווים בין עלות שנתית של תא אחסון מאובטח לבין סכום ההוזלה בפרמיית הביטוח, ומוסיפים לזה את מה שנחסך מהתקנות מיגון בבית. במקרים לא מעטים, דרישות המבטח לכיסוי מלא בבית, סורגים בכל החלונות, מערכת אזעקה כפולה, מצלמות ברזולוציה גבוהה וכספת מעוגנת בבטון, עולות הרבה יותר מדמי השכירות השנתיים של תא כספת חיצוני. כשמוסיפים לחישוב גם את ההפחתה בפרמיית ביטוח חפצי ערך, המשוואה נוטה בבירור לכיוון האחסון החיצוני. יש גם צד שלא מתבטא במספרים: ניהול סיכונים נכון מוריד את החרדה שמלווה אחסון תכשיטים משפחתיים או פריטים בעלי ערך רגשי שאי אפשר לתמחר מחדש. אובדן כזה לא נפתר בצ'ק מהמבטח, ולכן הפחתת סיכון בפועל שווה יותר מהנחה בטופס.
הטעות שגורמת לדחיית תביעה אחרי אחסון בכספת
הטעות הכי נפוצה: להוציא תכשיט מהכספת לאירוע משפחתי, לשכוח להחזיר אותו, ולגלות שהוא נגנב מהבית באותו שבוע. במקרה כזה, חריגים בפוליסה שקשורים לאחסון מחוץ לכספת נכנסים לתוקף, והתביעה נדחית או מצומצמת משמעותית. תרחיש נוסף: מתן גישה לצד שלישי, עוזרת בית, קרוב משפחה, בלי לעדכן את תנאי הפוליסה או בלי לתעד מי מחזיק במפתחות וקודי גישה. הרבה מבוטחים מניחים בטעות שברגע שהם חתמו על חוזה עם מתקן האחסון, הפוליסה מתעדכנת אוטומטית. זה לא נכון: נדרשת הצהרה מפורשת למבטח ואישור בכתב מהחתם, אחרת הכיסוי הביטוחי בפועל עלול להיות שונה ממה שהמבוטח חושב שיש לו. מעקב שוטף, דיווח על כל שינוי, ובדיקה תקופתית שהמציאות תואמת את תנאי הפוליסה, כולל בדיקה אם צריך הרחבת כיסוי נוספת, חוסכים הפתעות לא נעימות.
האם כל כספת חיצונית מזכה אוטומטית בהנחה בביטוח?
לא. ההנחה תלויה ברמת המיגון של המתקן, בתיעוד שמוצג למבטח ובעדכון מפורש של תנאי הפוליסה. הצגת חוזה עם מתקן אחסון בלבד, בלי אישור על רמת האבטחה שלו, בדרך כלל לא מספיקה.
כמה זמן תקפה הערכת שווי לתכשיטים לצורך הביטוח?
מומלץ לחדש הערכת שווי כל שנתיים עד שלוש שנים, במיוחד כשמדובר בפריטים שהמחיר שלהם בשוק משתנה, כמו זהב או אבנים יקרות.
מה קורה אם שוכחים להחזיר תכשיט לכספת אחרי אירוע?
אם הפריט נגנב בזמן שהיה זמנית בבית, עלול לחול חריג בפוליסה שמגביל או שולל את הכיסוי, גם אם בדרך כלל הוא מאוחסן בכספת.
האם אפשר לבטח מזומן שמאוחסן בכספת פרטית?
תלוי במבטח. חלקם מציבים תקרה נמוכה מאוד לכסף מזומן או מסרבים לכסות אותו כלל, אלא אם קיים אחסון ברמת אבטחה הגבוהה ביותר ותיעוד מתאים.
על העסק
העסק מספק פתרונות אחסון מאובטחים לאנשים פרטיים, משפחות ובעלי עסקים המעוניינים לשמור תכשיטים, כסף, מסמכים וחפצי ערך הרחק מהבית, בתנאי מיגון המבוססים על סטנדרטים בינלאומיים. במרכז ההיצע עומד חדר כספות פרטי המאפשר לכל לקוח לקבל תא אישי עם בקרת כניסה נפרדת, מעקב מתועד ורמת הגנה שקשה להשיג בבית פרטי. השירות מתאים במיוחד למי שמחפש לשלב בין שמירה פיזית על נכסים לבין הפחתה בעלויות הביטוח השוטפות.